Cartões de lojas e supermercados: facilidade na compra exige atenção aos juros
Parcerias entre varejistas e instituições financeiras ampliam o acesso ao crédito, mas benefícios podem ser anulados pelo financiamento da fatura
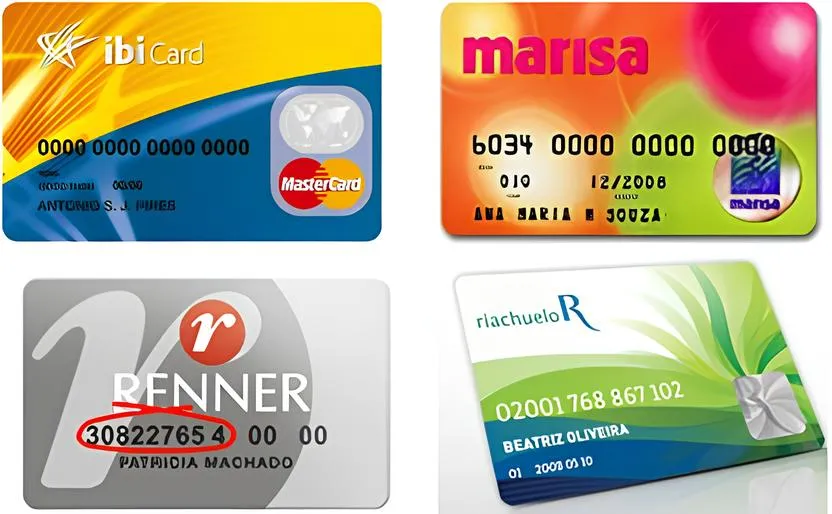
Os cartões oferecidos por grandes lojas e supermercados aproximam o comércio do mercado financeiro e exigem atenção do consumidor. Apresentados como instrumentos de economia, com descontos e condições especiais, esses produtos podem comprometer o orçamento quando a fatura não é paga integralmente e passa a acumular juros.
Embora estampem a marca do estabelecimento, muitos cartões dependem de instituições financeiras para conceder crédito. O Passaí, do Assaí, é oferecido pelo Itaú. O Magazine Luiza informa que atua como correspondente, encaminhando propostas à Luizacred. A expressão “cartão próprio”, portanto, nem sempre significa financiamento independente. www.itau.com.br
Para as redes, o modelo estimula vendas e fideliza clientes. Conforme o contrato, também pode gerar remuneração pela distribuição de serviços financeiros. Para os bancos, representa uma oportunidade de alcançar consumidores durante a compra, utilizando a presença comercial e o relacionamento construído pelos varejistas. ri.magazineluiza.com.br
A parceria, entretanto, não comprova que os juros sejam necessariamente superiores aos de outros cartões. Essa avaliação depende da comparação entre taxas, tarifas e condições equivalentes. A preocupação está na contratação de crédito sem compreensão suficiente dos custos, motivada principalmente pela promessa de vantagens imediatas.
Descontos precisam ser confrontados com anuidade, eventuais serviços contratados e despesas de financiamento. Nas operações de crédito, o Custo Efetivo Total, conhecido como CET, reúne juros, tarifas, tributos, seguros e outras despesas vinculadas. Uma prestação aparentemente acessível pode esconder um desembolso total elevado ao longo do contrato. www.bcb.gov.br
Nos supermercados, o risco ganha relevância porque a alimentação representa uma despesa recorrente. Quando parcelas de compras anteriores se somam aos novos gastos, o orçamento pode ficar pressionado. Se houver necessidade de financiar a fatura, a família passa a pagar encargos sobre produtos essenciais já consumidos.
Para dívidas originadas desde 3 de janeiro de 2024, juros e encargos do rotativo e do parcelamento de fatura não podem superar o valor original financiado. Assim, R$ 1 mil podem chegar a R$ 2 mil. A limitação não inclui compras parceladas com juros. www.bcb.gov.br
PUBLICIDADE
A multiplicação de cartões também exige uma visão conjunta das contas: limites disponíveis em diferentes estabelecimentos não representam aumento de renda nem asseguram que todas as faturas caibam no orçamento familiar.
O desafio é equilibrar acesso ao crédito e capacidade real de pagamento. Informações claras sobre custos, condições dos benefícios e consequências do pagamento parcial devem acompanhar a oferta. Para o consumidor, a vantagem precisa ser medida pela economia efetiva e pela possibilidade de quitar a fatura, preservando recursos para despesas essenciais.
 Endividamento Número de superendividados no Brasil cresceu 75% em cinco anos, diz BC
 Impostos Governo enviará MP do Imposto Seletivo e renova subvenção ao diesel
 Regras de Credito BC reforça regras de proteção ao consumidor nas ofertas de crédito
 Imposto de renda Receita abre consulta a lote residual do Imposto de Renda
 Regime tributario Rio de Janeiro aposta em novo regime tributário para atrair importadores e impulsionar negócios
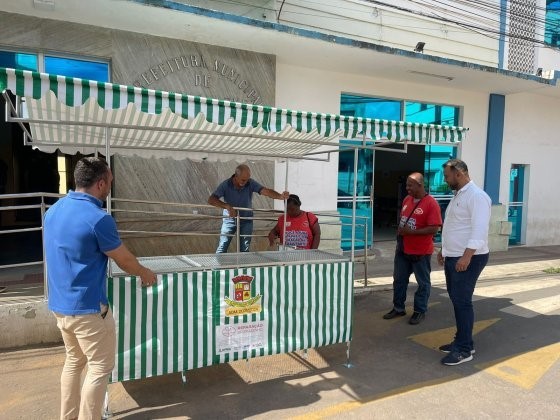 Minas Gerais Municípios atingidos pelo rompimento da Vale em Brumadinho recebem kits para estruturação de feiras-livres
Mín. 18° Máx. 22°
Mín. 19° Máx. 25°
ChuvaMín. 20° Máx. 22°
Chuva