ISS fora do PIS/Cofins: o que as empresas precisam revisar nos impostos
Especialista orienta sobre os impactos da decisão do STF, a apuração dos tributos e a possibilidade de recuperar valores recolhidos
Empresas prestadoras de serviços devem revisar seus procedimentos tributários e avaliar os possíveis impactos da exclusão do Imposto Sobre Serviços (ISS) da base de cálculo do PIS e da Cofins. A análise pode ajudar a identificar oportunidades de economia tributária, evitar recolhimentos indevidos e preparar os negócios para os desdobramentos da decisão do Supremo Tribunal Federal (STF).
continua depois da publicidade
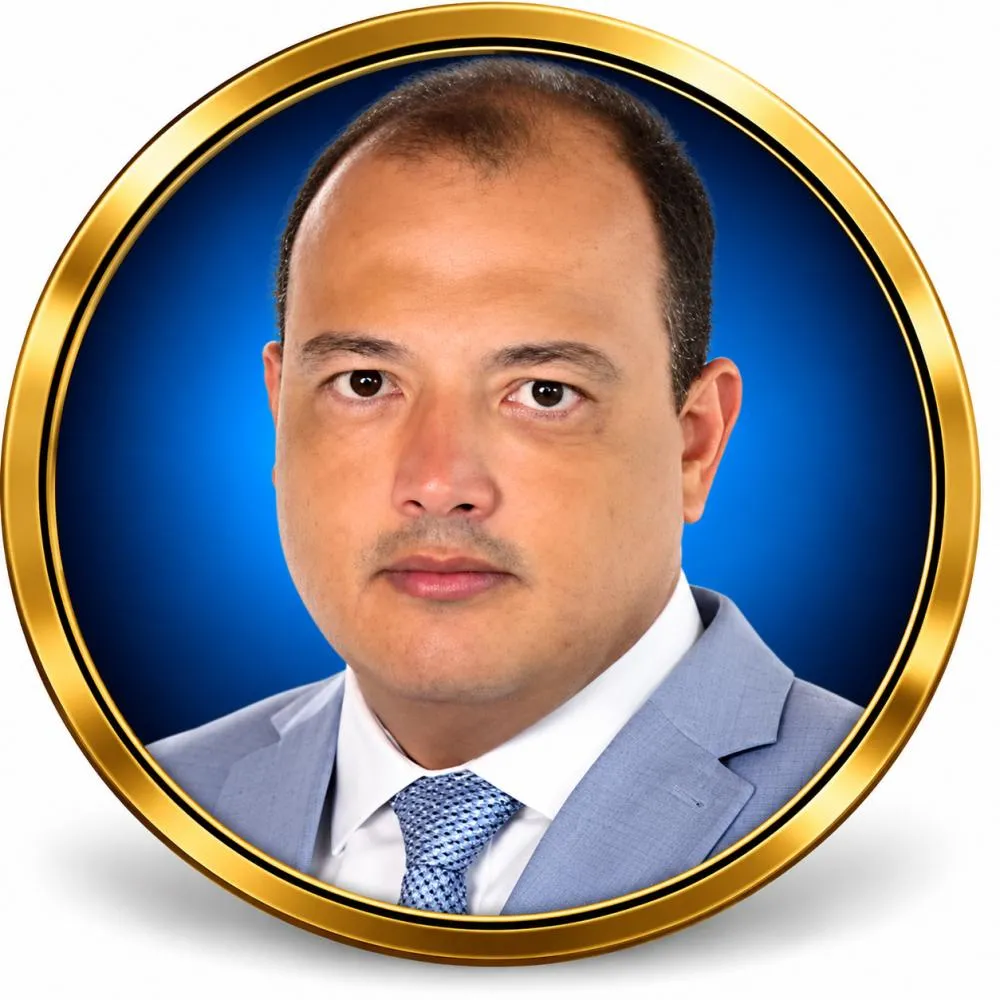
Para Bruno Medeiros Durão, advogado tributarista e fundador da DAP Advocacia, o momento exige atenção das empresas, especialmente diante da necessidade de avaliar como a mudança se aplica a cada operação e quais providências podem ser adotadas para proteger o caixa.
“A revisão tributária precisa fazer parte da gestão financeira das empresas. Não basta acompanhar uma decisão judicial e presumir que haverá redução automática dos impostos ou devolução de valores. É necessário analisar a forma de apuração dos tributos, os recolhimentos realizados, a documentação fiscal e a situação de cada contribuinte para identificar oportunidades concretas e juridicamente seguras”, explica.
O especialista recomenda que as empresas comecem pela conferência dos cálculos de PIS e Cofins, dos documentos fiscais e dos valores de ISS considerados na apuração das contribuições. O levantamento permite dimensionar os possíveis efeitos financeiros da mudança e avaliar se existem medidas administrativas ou judiciais cabíveis.
Outro ponto de atenção é a possibilidade de recuperação de valores recolhidos anteriormente. Embora a decisão do STF tenha reconhecido que o ISS não deve integrar a base de cálculo do PIS e da Cofins, a extensão de eventuais créditos depende dos efeitos temporais definidos pelo Tribunal, dos prazos legais e da situação de cada empresa.
“Cada caso precisa ser examinado individualmente. A existência de uma decisão favorável aos contribuintes não significa que todas as empresas poderão recuperar automaticamente os últimos cinco anos de recolhimentos. É fundamental verificar os períodos envolvidos, os pagamentos efetuados e os requisitos necessários para eventual restituição ou compensação”, afirma Bruno.
continua depois da publicidade
A recomendação é que as empresas não aguardem a consolidação de todos os desdobramentos para organizar seus documentos e revisar os procedimentos internos. A preparação antecipada permite identificar possíveis impactos no planejamento financeiro e tomar decisões com maior segurança, sem confundir uma oportunidade tributária com um crédito já reconhecido e disponível.
BRUNO MEDEIROS DURÃO
Especialista em Recuperação de Tributos e Direito Bancário e fundador da DAP Advocacia
Bruno Medeiros Durão é advogado tributarista, empresário e fundador da DAP Advocacia — Durão, Almeida & Pontes Advogados Associados. Com 18 anos de atuação, é especialista em recuperação de tributos, Direito Bancário, planejamento tributário, compliance fiscal, recuperação de créditos, reestruturação empresarial, riscos fiscais e Direito do Consumidor.
 Direito consumidor STF esclarece prazo para devolução de bilhões em tributos da conta de luz: o que muda para o consumidor?
 Mercado Compra da Caju pelo iFood coloca concorrência no mercado de benefícios sob análise
 Ferramenta oportuna Inteligência Artificial: entre os tabus, o medo e as oportunidades para quem empreende
Mín. 21° Máx. 28°
Mín. 22° Máx. 25°
ChuvaMín. 19° Máx. 22°
Chuvas esparsas